Всё чаще вместо наличных расчётов при продажах и покупках недвижимости используется аккредитив или услуга безопасных расчётов, предлагаемая Сбербанком, ВТБ и другими банками. Давайте поговорим об аккредитивах. Это банковский счет, на который покупатель кладет всю сумму, подлежащую оплате за недвижимость. Средства блокируются до тех пор, пока продавец не докажет банку, что он выполнил свои обязательства по договору купли-продажи, т.е. передал покупателю права собственности. Аккредитивы — это методы безналичного расчета, которые обычно открываются либо в банке, где происходит вся процедура сделки, либо в другом банковском учреждении, удобном для обеих сторон.
Какими бывают аккредитивы
Тип аккредитива важен при покупке недвижимости, он должен быть безотзывным, безакцептным, покрытым:
- покрытый (депонированный) — покупатель вносит всю сумму в банк, открывший аккредитив, и она хранится там до раскрытия;
- непокрытый (гарантированный) — банк-эмитент передаёт другому банку поручение выплатить продавцу;
- безотзывный — аккредитив нельзя отменить или изменить без согласия продавца: для покупателя это защита от ситуации «передумал»;
- безакцептный — продавец получает деньги автоматически при предоставлении документов, без отдельного согласия покупателя.
Особенности открытия аккредитива
Покупатель недвижимости обращается в банк и заключает с ним соглашение о предоставлении аккредитивного счета, который имеет определенные правила.
В договоре прописывают:
- Сумму вложения — равна стоимости недвижимости по договору купли-продажи.
- Условия раскрытия — какие бумаги нужно предоставить продавцу для получения денег. Основное условие — предоставление Выписки из Единого государственного реестра недвижимости, удостоверяющей государственную регистрацию перехода права собственности на квартиру. При необходимости можно указать и дополнительные документы, например, паспорт с отсутствием регистрации или выписку из домовой книги.
- Срок действия счета — стороны сами устанавливают временной период. Банк предлагает 60 дней.
- Полные реквизиты счета Продавца, на который будет переведена денежная сумма при раскрытии аккредитива.
Желательно, чтобы продавец имел счет в том же банке, чтобы ускорить и избежать комиссии за операцию перевода. Некоторые банки требуют физическое присутствие Продавца при открытии аккредитива, но крайне важно, чтобы в договоре были правильно указаны реквизиты счета Продавца для перечисления, наименование и адрес объекта недвижимости, его кадастровый номер.
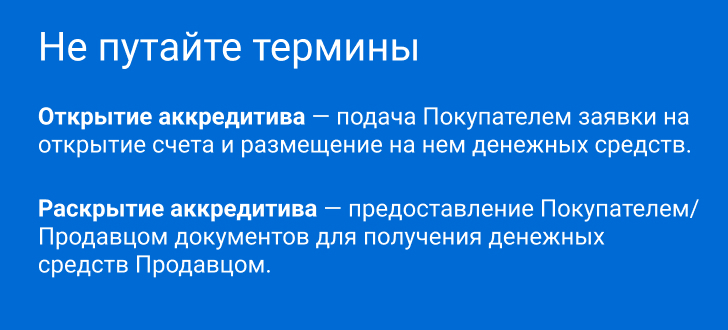
В настоящее время и Сбербанк, и ВТБ самостоятельно запрашивают электронную выписку из ЕГРН, а также раскрывают аккредитивы без участия сторон, связанных со сделкой, если нет дополнительных требований типа предоставления выписки из домовой книги.
Таким образом, последовательность действий следующая:
- Стороны подписывают договор купли-продажи, в котором указано, что расчёт производится через покрытый безотзывной безакцептный аккредитив.
- Покупатель недвижимости открывает аккредитив (необходим свой паспорт, полные реквизиты счета продавца, договор купли-продажи, телефон и электронный адрес Продавца).
- Переводит на счёт средства с личного счета или вносит наличные средства.
- Деньги блокируются до момента перехода права собственности.
- Документы подаются на регистрацию перехода права собственности в МФЦ или электронно.
- После регистрации и получения выписки из ЕГРН, документы предоставляются в банк для раскрытия аккредитива, либо банк сам запрашивает выписку из ЕГРН и раскрывает аккредитив.
Стоит ли пользоваться аккредитивом?
Однозначно ДА!
Плюсы:
- Нет необходимости снимать и перевозить наличные средства.
- Не нужно пересчитывать купюры и проверять их подлинность.
- Есть сторонний гарант в совершении платежа в лице банка.
- Простая процедура расчёта за недвижимость в другом городе.
- Передача денег закреплена документально.
Минусы:
- За аккредитив нужно платить. Обычно это делает покупатель, но можно договориться об обоюдных вложениях. Стоимость порядка 3000-5000 ₽.
- Получателем выступает один человек. Когда собственников несколько, и каждый хочет получить деньги на личный счёт, нужно использовать сервис безопасных расчётов.
- Средства на счёте становятся активами банка, но не входят в страхование вкладов, что чревато рисками при отзыве у банка лицензии.
- Есть вероятность раскрытия аккредитива при предоставлении фальшивых документов от продавца. Банк оценивает только вид, содержание и оформление бумаг. Этого риска нет, если банк сам заказывает Выписку из ЕГРН.
При таком виде расчета, защищены обе стороны сделки: Покупатель получит свои деньги обратно в случае отказа Росреестра в регистрации сделки или истечения срока по договору аккредитива, добросовестный Продавец видит, что денежные средства в полном объеме размещены в банке на аккредитивном счете в его пользу и он получит их после регистрации перехода права на Покупателя.
Аккредитив, банковская ячейка или эскроу: что выбрать
Все три способа — про безопасные расчёты, но работают по-разному:
- аккредитив — деньги на счете в банке, продавец получает их после регистрации перехода права; стандарт для вторичной недвижимости;
- банковская ячейка — наличные в сейфе банка, раскрываются по документам и ключу; минусы прежние — перевозка, пересчёт и проверка купюр, а доступ в ячейку часто есть только у одной из сторон сделки;
- эскроу-счет — обязательный инструмент для новостроек по 214-ФЗ: деньги учитываются обособленно, застройщик получает их после ввода объекта в эксплуатацию. На вторичном рынке применяется редко.
Для сделок на вторичном рынке чаще всего выбирают аккредитив: документы проверяет банк, а деньги защищены на всём протяжении сделки.
Частые вопросы об аккредитиве
Что такое аккредитив простыми словами?
Это счет в банке, на котором «заморожены» деньги за квартиру: продавец получит их только после того, как документально подтвердит переход права собственности покупателю.
Кто платит за аккредитив — покупатель или продавец?
Обычно — покупатель (порядка 3000–5000 ₽). Договором можно распределить расходы на обе стороны.
Можно ли вернуть деньги, если сделка не состоялась?
Да. Если Росреестр отказал в регистрации или срок аккредитива истёк, средства возвращаются покупателю.
Проводите сделки безопасно!
Риелторы АН «Палитра» готовят договоры с аккредитивом и
электронной регистрацией, проверяют документы и сопровождают сделку на всех этапах. Оставьте заявку — расскажем, как пройти сделку без рисков.
Если объект для сделки через аккредитив ещё не выбран, начните с каталога: на сайте можно
купить квартиру на вторичном рынке Новосибирска с юридической проверкой — а расчёты безопасно провести через аккредитивный счёт.
Материал сверен с Галиной Семёновной Рыбаковой, руководителем АН «Палитра» — профиль руководителя.


 Новостройки
 Вторичное жилье
 Коммерческая недвижимость
 Коттеджи и дачи
 Земля


 +7 (983) 132-60-33


